
**Translation**
- **Tư vấn** → **Consultation**
07/08/2026
Lợi nhuận 300 triệu sau 6 năm: Có nên giữ hay bán căn hộ?
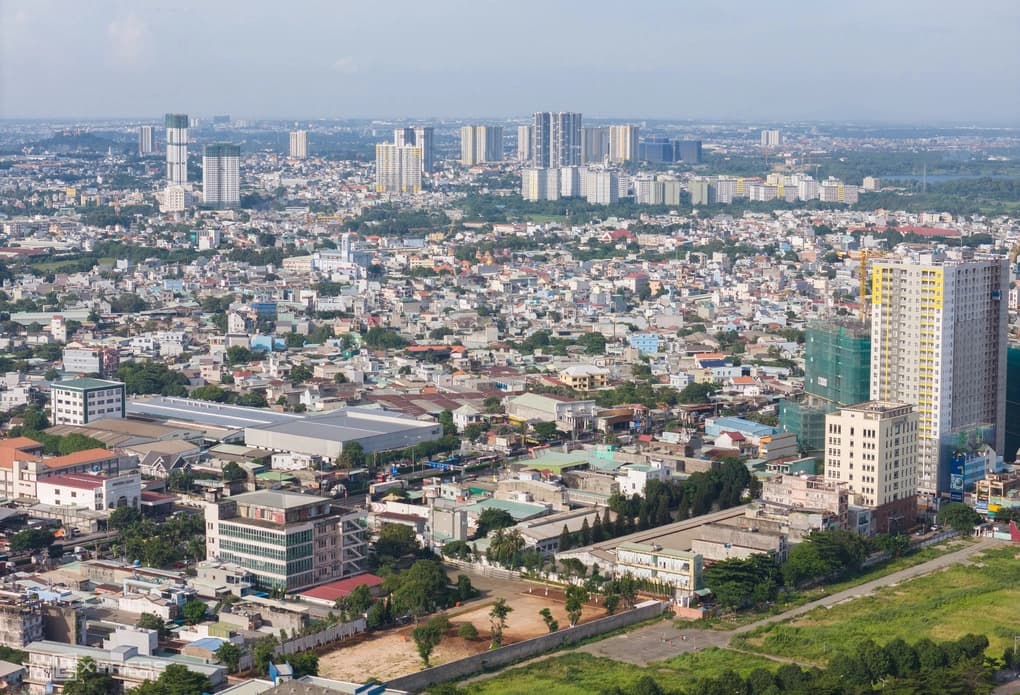
Dù đã giữ căn hộ trong nhiều năm, mức sinh lời vẫn thấp và tiềm năng khai thác hạn chế, cho thấy thời gian nắm giữ không phải yếu tố quyết định hiệu quả đầu tư, chuyên gia nhận định.
Vào năm 2020, tôi đã đầu tư vào một căn hộ tại Bình Dương (cũ) với giá 2 tỷ đồng. Sau hơn 6 năm giữ lại, căn nhà hiện có thể bán được 2,3 tỷ đồng, mang lại lợi nhuận 300 triệu đồng.
Trung bình, giá trị tăng chỉ vài chục triệu đồng mỗi năm. Khi cộng thêm chi phí cơ hội của dòng tiền trong thời gian dài, khoản đầu tư này gần như không đạt được hiệu quả như mong đợi.
Hiện tại, tôi không vay ngân hàng, vì vậy đang cân nhắc bán tài sản và gửi số tiền thu về vào ngân hàng với lãi suất 8-9% mỗi năm để tạo dòng tiền ổn định. Tuy nhiên, tôi lo ngại rằng, sau 6 năm giữ, bán ngay có thể bỏ lỡ cơ hội khi thị trường Bình Dương (cũ) hồi phục trong vài năm tới.
Vì vậy, tôi mong nhận được lời khuyên từ chuyên gia về phương án phù hợp nhất.
Bất động sản nằm trong khu vực đông TP HCM, thuộc phường Dĩ An (tỉnh Bình Dương cũ). Ảnh: Quỳnh Trần.
Theo quan điểm của tôi, trong tình huống này, bạn nên đánh giá khoản đầu tư không chỉ qua lãi lỗ so với giá mua ban đầu, mà còn qua hiệu quả của vốn đã bỏ ra trong 6 năm qua.
Mặc dù mua căn nhà với giá 2 tỷ đồng vào năm 2020 và hiện có thể bán 2,3 tỷ đồng, danh nghĩa bạn vẫn thu được 300 triệu đồng. Tuy nhiên, trong đầu tư bất động sản, ngoài mức tăng giá, nhà đầu tư phải xem xét thời gian nắm giữ, khả năng sinh lời từ dòng tiền và chi phí cơ hội của vốn.
Nếu một tài sản được giữ lâu nhưng giá tăng chậm và không sinh ra dòng tiền hiệu quả, hiệu quả đầu tư có thể thấp hơn so với chuyển vốn sang các kênh khác. Với số tiền 2,3 tỷ đồng, gửi ngân hàng với lãi suất 8,5% mỗi năm sẽ mang lại khoảng 200 triệu đồng dòng tiền hàng năm. Do đó, quyết định giữ hay bán cần dựa trên khả năng của căn nhà trong tương lai tạo ra lợi nhuận cao hơn.
Tuy nhiên, tôi không tin rằng chỉ vì tài sản tăng giá chậm là nên bán. Bạn cần đánh giá lại bất động sản hiện có dựa trên các yếu tố như vị trí, tiềm năng phát triển khu vực, hạ tầng lân cận, nhu cầu thực tế, khả năng cho thuê và mức độ cạnh tranh từ nguồn cung mới.
Nếu tài sản nằm trong khu vực có nhu cầu thuê ổn định và có thể khai thác với tỷ suất lợi nhuận trên 5% mỗi năm, việc tiếp tục giữ lại vẫn có thể hợp lý. Khi đó, bên cạnh dòng tiền cho thuê, nhà đầu tư còn có thể kỳ vọng tăng giá trong dài hạn.
Ngược lại, nếu căn nhà hiện chỉ cho thuê khoảng 7-8 triệu đồng mỗi tháng, tỷ suất sinh lời thấp và giá trong nhiều năm qua gần như không thay đổi, việc giữ lại có thể khiến vốn bị "đóng băng". Trong tình huống này, bán và chuyển sang kênh sinh lời khác hoặc chờ đợi cơ hội phù hợp hơn là lựa chọn đáng cân nhắc.
Một điểm quan trọng khác là không nên chỉ dựa vào việc "đã giữ 6 năm rồi nên cố giữ thêm". Thời gian sở hữu không quyết định hiệu quả đầu tư. Một tài sản tốt cần chứng minh khả năng tăng trưởng hoặc tạo dòng tiền trong từng giai đoạn.
Lợi thế của bạn là không dùng đòn bẩy tài chính, giúp tránh áp lực trả nợ và mang lại thời gian linh hoạt trong quyết định. Tuy nhiên, bạn cũng nên nhận thức rằng chờ đợi tài sản phục hồi luôn có chi phí cơ hội, vì dòng tiền đang bị kẹt trong một tài sản chưa sinh lợi hiệu quả.
Tôi thường khuyên nhà đầu tư đặt ra câu hỏi đơn giản: nếu hôm nay bạn có số tiền tương đương với giá trị căn nhà, bạn có tiếp tục mua lại tài sản này hay chọn một cơ hội khác? Câu trả lời sẽ giúp bạn đánh giá quyết định đầu tư một cách khách quan hơn, tránh bị chi phối bởi tâm lý tiếc giá mua ban đầu.
Theo quan điểm của tôi, thị trường Bình Dương (cũ) đã trải qua giai đoạn tăng giá mạnh nhờ kỳ vọng chung. Trong thời gian tới, thị trường sẽ có sự phân hóa rõ rệt hơn; những tài sản có vị trí tốt, đáp ứng nhu cầu thực tế và tạo dòng tiền sẽ có lợi thế hơn.
Nếu căn nhà hiện tại thiếu các yếu tố nổi bật, khả năng cho thuê thấp và bạn ưu tiên tối ưu hiệu quả vốn, bán tài sản và gửi số tiền vào ngân hàng ngắn hạn để chờ đợi cơ hội phù hợp hơn cũng là lựa chọn đáng cân nhắc.
Ngược lại, nếu bạn đánh giá khu vực vẫn còn tiềm năng tăng trưởng và tài sản sở hữu những lợi thế riêng, việc tiếp tục giữ lại thêm một thời gian cũng không phải quyết định sai lầm. Quan trọng là quyết định đó phải dựa trên triển vọng tương lai của tài sản, không chỉ dựa vào thời gian đã giữ.