
Tư vấn
05/08/2026
Vay 4 tỷ để mua căn hộ giảm giá: Liệu tiền thuê có đủ bù lãi ngân hàng không?
Chuyên gia nhấn mạnh rằng trước khi quyết định mua bất động sản, người mua cần đánh giá kỹ lưỡng khả năng sinh lời từ dòng tiền và sức chịu đựng nợ, vì việc giảm giá căn hộ không nhất thiết đồng nghĩa với một khoản đầu tư sinh lợi.
Tôi và gia đình đã tích lũy khoảng 5 tỷ đồng sau nhiều năm làm việc. Gần đây, tôi nhận thấy một số căn hộ tại TP HCM được chủ nhà bán với mức giá thấp hơn dự kiến trước đây vì họ cần thu hồi vốn, nên tôi đang cân nhắc mua một căn trị giá khoảng 9 tỷ đồng và vay thêm 4 tỷ đồng từ ngân hàng.
Mục tiêu của tôi là cho thuê căn hộ để tạo thêm dòng tiền, đồng thời chờ tài sản phục hồi và tăng giá trong vài năm tới. Tuy nhiên, với lãi suất vay hiện tại 1012% một năm, và có thể cao hơn sau thời gian ưu đãi, tiền thuê nhà có thể không đủ để bù lãi hàng tháng. Gia đình tôi có thu nhập khoảng 80 triệu đồng mỗi tháng, nên việc phải bù thêm dòng tiền trong thời gian dài có thể gây áp lực lớn.
Trong bối cảnh nhiều người tin rằng đây là thời điểm săn bất động sản giá tốt, tôi muốn hỏi liệu có nên dùng đòn bẩy tài chính để mua căn hộ cho thuê ngay lúc này. Xin chuyên gia tư vấn.
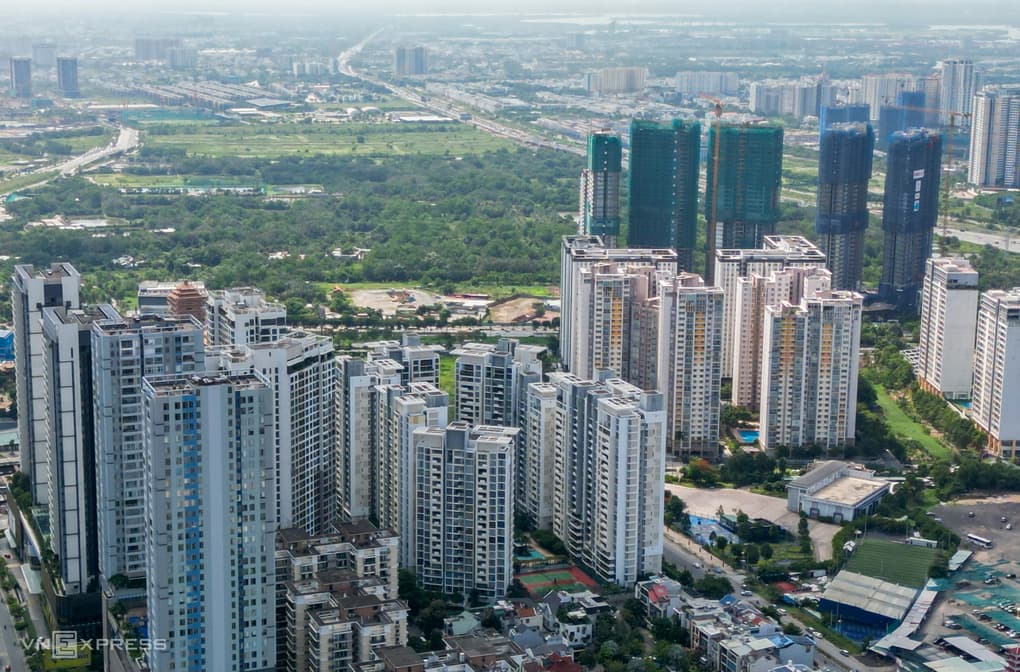
Bất động sản khu Đông TP HCM, tháng 7/2026. Ảnh: Quỳnh Trần
Chuyên gia trả lời:
Nếu bạn đang sở hữu 5 tỷ đồng tiền nhàn rỗi, tôi khuyên bạn không nên vội vàng dùng toàn bộ số tiền này để mua một tài sản lớn bằng cách vay thêm nhiều, mà cần xác định rõ mục tiêu đầu tư: tạo dòng tiền hay kỳ vọng tăng giá trong tương lai.
Trong bối cảnh thị trường chậm lại, những bất động sản được chủ nhà giảm giá vì áp lực tài chính có thể tạo cơ hội cho người có tiền mặt. Tuy nhiên, việc "cắt lỗ" không đồng nghĩa với việc đó là một khoản đầu tư tốt. Bạn cần xem xét khả năng khai thác, vị trí, nhu cầu sử dụng thực tế và khả năng nắm giữ trong dài hạn.
Với kế hoạch dùng 5 tỷ đồng vốn tự có, vay thêm 4 tỷ đồng để mua căn hộ trị giá khoảng 9 tỷ đồng, tôi cho rằng cần cân nhắc kỹ lưỡng. Khoản vay 4 tỷ đồng với lãi suất hiện khoảng 12-14% một năm sẽ khiến bạn phải trả khoảng 500-550 triệu đồng tiền lãi mỗi năm, tương đương 40-45 triệu đồng mỗi tháng (ít nhất 1 năm tới). Nếu tính cả phần trả gốc trong thời hạn vay 20-25 năm, số tiền phải trả có thể lên 50-60 triệu đồng mỗi tháng.
Trong khi đó, một căn hộ trị giá 9-10 tỷ đồng tại TP HCM hiện có thể cho thuê khoảng 20-25 triệu đồng mỗi tháng, tùy vị trí. Sau khi trừ các chi phí như quản lý, bảo trì, thuế và thời gian trống khách, dòng tiền thực tế còn thấp hơn.
Do đó, mỗi tháng bạn có thể phải bù thêm khoảng 25-30 triệu đồng để duy trì khoản vay. Đây là điểm cần lưu ý nhất, vì khoản tiền này chưa tạo ra lợi nhuận mà chỉ là chi phí để chờ kỳ vọng giá tài sản tăng lên.
Nếu mục tiêu của bạn là mua căn hộ để tiền thuê tự trả ngân hàng, tôi cho rằng phương án này chưa phù hợp ở thời điểm hiện tại. Để sử dụng khoản vay 4 tỷ đồng một cách an toàn, bạn cần có nguồn thu nhập ổn định ở mức cao, khoảng 120-150 triệu đồng mỗi tháng, để vừa trả nợ vừa duy trì cuộc sống và có khoản dự phòng khi thị trường không thuận lợi.
Ngoài khả năng tài chính, bạn cũng cần cân nhắc thời điểm thị trường. Chung cư tại nhiều khu vực đã trải qua một chu kỳ tăng giá mạnh trong giai đoạn 2024-2025. Khi giá đã lên cao, tốc độ tăng trong thời gian tới có thể chậm hơn trước. Nếu mua bằng khoản vay lớn và chờ giá tăng nhanh để bù phần chi phí vốn, bạn có thể phải chịu áp lực trong thời gian dài.
Nếu vẫn muốn đầu tư bất động sản, tôi đề nghị điều chỉnh chiến lược theo hướng an toàn hơn. Thay vì dùng 5 tỷ đồng để mua căn hộ 9 tỷ đồng và vay thêm 4 tỷ đồng, bạn có thể cân nhắc tài sản có áp lực trả nợ thấp hơn, nhưng vẫn giữ được cơ hội hưởng lợi nếu tài sản tăng giá.
Một lựa chọn khác là phân chia dòng vốn. Bạn có thể dành một phần tiền gửi ngân hàng để tạo nguồn thu ổn định, phần còn lại tìm kiếm bất động sản phù hợp hơn, có nhu cầu thuê thực sự hoặc có dư địa tăng trưởng trong tương lai.
Tôi cho rằng giai đoạn hiện nay là lúc người có tiền mặt có lợi thế, vì họ có thể thương lượng tốt hơn và lựa chọn kỹ hơn. Tuy nhiên, lợi thế đó chỉ phát huy khi bạn không chịu áp lực trả nợ lớn.
Theo tôi, đòn bẩy tài chính không phải vấn đề nếu được sử dụng đúng mức. Một khoản vay 50% giá trị tài sản vẫn có thể an toàn với người có thu nhập tốt và quỹ dự phòng đủ lớn. Nhưng ngay cả khoản vay thấp hơn cũng có thể trở thành áp lực nếu nhà đầu tư phụ thuộc hoàn toàn vào tiền thuê.
Trong giai đoạn hiện nay, nhà đầu tư nên ưu tiên kiểm soát dòng tiền, lựa chọn đúng tài sản và tránh vay quá lớn chỉ để sở hữu bất động sản có giá trị cao hơn khả năng tài chính.